
Prêt immobilier pour les agents de l’Éducation nationale
 Adrienne
•
27 septembre 2026
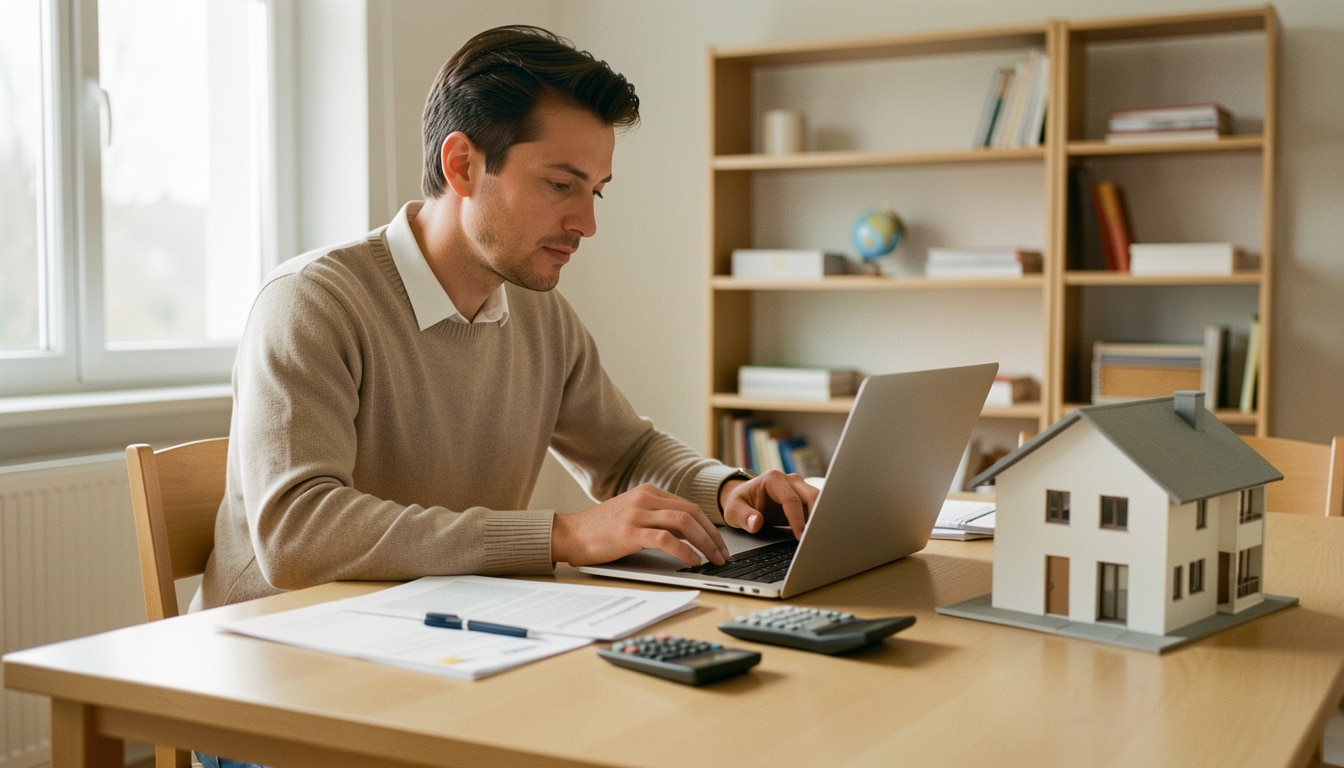
Le prêt immobilier des fonctionnaires de l’Éducation nationale représente souvent un vrai point d’appui quand vous préparez un achat. Votre statut inspire confiance, parce qu’il évoque une activité stable et des revenus réguliers. Dès les premières démarches, un prêt immobilier pour fonctionnaire de l’Éducation nationale peut donc faciliter l’étude du dossier et rassurer la banque. Dans ce guide, vous allez comprendre les critères examinés, les aides possibles et les étapes pour emprunter sereinement, que votre projet concerne un appartement, une maison ou un premier achat.
Pourquoi le statut d’enseignant rassure les banques
Quand une banque étudie un prêt immobilier, elle cherche surtout à mesurer le risque. Le profil d’un fonctionnaire de l’Éducation nationale rassure souvent, car il combine stabilité, revenus prévisibles et visibilité sur la durée. Un enseignant en poste depuis plusieurs années inspire généralement davantage confiance qu’un salarié en contrat court. Cette information compte beaucoup au moment de décider si la banque peut accorder le crédit. Pour approfondir ce sujet, consultez notre guide sur financement locatif.
Trois critères reviennent souvent : la régularité des salaires, l’ancienneté dans le poste et l’absence d’incidents bancaires. Pour la banque, un prêt à long terme devient plus lisible si votre situation reste stable. Le public perçoit alors le fonctionnaire comme un emprunteur plus sécurisant, ce qui peut améliorer l’analyse du prêt et, parfois, les conditions du crédit. En complément, découvrez emprunt fonctionnaire.
Un emploi public perçu comme plus stable
Dans les faits, la stabilité de l’emploi aide la banque à projeter vos remboursements sur 15, 20 ou 25 ans. Un prêt immobilier repose sur cette capacité à durer. Le statut de fonctionnaire réduit l’incertitude, ce qui explique pourquoi le dossier d’un agent public est souvent examiné avec attention mais aussi avec une forme de confiance. Vous pourriez également être intéressé par mettre en pause credit immobilier.
Des revenus réguliers qui facilitent l’analyse du dossier
Des revenus mensuels constants simplifient le calcul du crédit. L’établissement peut vérifier plus facilement votre capacité à honorer le prêt sans accident de parcours. Pour un fonctionnaire, cette régularité devient un repère fort, surtout si vous avez déjà une gestion de compte saine et peu de charges fixes.
Les conditions à réunir pour emprunter dans de bonnes conditions
Pour obtenir un prêt dans une bonne condition, il faut d’abord présenter un dossier cohérent. L’emprunteur doit montrer qu’il peut absorber la mensualité sans déséquilibrer son budget. La banque regarde alors le taux d’endettement, le reste à vivre et l’éventuel apport. Avec un dossier bien préparé, vous pouvez souvent obtenir un taux plus lisible et un prêt mieux structuré. Pour aller plus loin, lisez emprunter sur 30 ans.
En pratique, un emprunteur qui gagne 2 600 € nets par mois peut viser une mensualité autour de 910 € si le seuil de 35 % est respecté. Cela laisse encore un reste à vivre suffisant pour les charges courantes. Pour pouvoir avancer, il faut aussi avoir une garantie crédible, une caution ou des frais maîtrisés, ainsi qu’une assurance adaptée.
| Critère | Ce que la banque vérifie |
|---|---|
| Taux d’endettement | Souvent autour de 35 % maximum |
| Reste à vivre | Somme disponible après charges |
| Apport | Au moins une partie des frais |
| Assurance | Couverture du risque de remboursement |
Les critères bancaires à vérifier avant de déposer son dossier
Avant de déposer un prêt, vérifiez vos relevés, vos charges et votre stabilité de revenus. L’emprunteur doit pouvoir montrer une gestion simple à lire. Avoir peu de découverts, pouvoir justifier ses revenus et connaître son budget mensuel aide à rassurer la banque.
L’apport et l’assurance, deux leviers qui changent la décision
Un apport de 10 % peut déjà améliorer la perception du dossier. Il réduit le montant à financer et montre votre capacité à épargner. L’assurance, elle, sécurise le prêt. Ces deux éléments peuvent faire basculer la décision, surtout si le taux proposé dépend du niveau de risque estimé.
Les aides et solutions complémentaires pour financer son projet
Au-delà du prêt principal, plusieurs solutions peuvent aider à financer un achat de logement. Certaines visent les agents du secteur social, d’autres relèvent d’un service public ou d’un organisme partenaire. L’idée n’est pas de tout cumuler à l’aveugle, mais de choisir ce qui peut réellement aider votre projet.
Voici quatre pistes à étudier : un prêt complémentaire à taux réduit, une aide à l’accession, un dispositif réservé à certains agents publics et une offre dédiée au logementneuf. Selon les organismes, ils peuvent proposer un avantage de taux, un différé ou un montant plafonné. Attention toutefois : les conditions varient d’un service à l’autre, et chaque dossier reste examiné au cas par cas.
CASDEN, par exemple, est souvent citée comme une référence dans l’univers du financement des agents de la fonction publique. Elle peut proposer des solutions complémentaires, mais il faut vérifier les critères d’accès et les règles de cumul avec votre crédit principal.
Les aides qui peuvent compléter le financement principal
Un prêt complémentaire peut aider à couvrir les frais annexes, comme le notaire ou une partie des travaux. Certaines aides sociales soutiennent aussi l’installation ou l’achat dans le neuf. Le bon réflexe consiste à comparer le coût global, pas seulement le taux affiché.
Les dispositifs réservés à certains agents publics
Certains organismes proposent des offres pensées pour l’agent public, avec un accompagnement plus ciblé. Ces solutions peuvent aider à obtenir un financement plus souple, mais elles ne sont jamais automatiques. Il faut toujours vérifier les plafonds, les délais et les pièces demandées.
Comment monter un dossier solide étape par étape
Pour emprunter dans de bonnes conditions, commencez par une première étape simple : faire le point sur vos revenus, vos charges et votre épargne. Ensuite, mettez à jour vos relevés et vos justificatifs. Le conseiller bancaire pourra ainsi lire votre projet sans zone floue. Si vous êtes en poste pour enseigner ou en mobilité, pensez aussi à préciser votre situation.
Deuxième étape : simuler plusieurs scénarios avant de signer. Vous pouvez comparer la durée, la mensualité et les frais d’assurance. Un conseiller peut vous obtenir une vision plus claire du budget total. Troisième étape : préparer les documents clés, comme les trois derniers bulletins de salaire, l’avis d’imposition, les relevés de compte et le compromis du projet.
Enfin, mettez votre projet à jour au fur et à mesure. Si votre situation évolue, il vaut mieux emprunter avec des chiffres récents. Le meilleur montage est souvent celui qui reste lisible pour la banque et avantageux pour vous.
Préparer ses justificatifs et vérifier sa situation
Avant de déposer le dossier, rassemblez vos pièces et vérifiez qu’aucune charge oubliée ne vient fausser le calcul. Si vous êtes contractuel, ajoutez les contrats récents pour montrer la continuité. Cette étape évite les allers-retours et fait gagner du temps.
Comparer les offres et faire jouer l’accompagnement
Comparer plusieurs offres permet de voir les écarts de taux, d’assurance et de frais. Un courtier ou un conseiller peut aussi mettre en concurrence les établissements. Cela vous aide à obtenir une proposition plus cohérente avec votre projet immobilier.
Quand passer par un courtier ou un conseiller spécialisé
Si votre dossier comporte un apport faible, des revenus variables ou un achat complexe, un intermédiaire peut être utile. Il sait mettre en avant les points forts du dossier et obtenir des réponses plus rapides. C’est souvent pratique quand le calendrier d’achat est serré.
Les cas particuliers à connaître avant de se lancer
Dans l’éducation nationale, tous les profils n’ont pas exactement la même lecture bancaire. Un enseignant titulaire inspire souvent plus de confiance, mais un fonctionnaire stagiaire peut aussi présenter un dossier solide. Le cas du contractuel demande davantage de vigilance, surtout si la fonction est récente. Pourtant, l’éducation reste un secteur où la stabilité perçue peut rester un vrai avantage.
Trois situations se distinguent : le titulaire, souvent plus simple à défendre ; le stagiaire, qui doit prouver sa continuité ; et le contractuel, pour qui la banque regarde surtout la durée des contrats. Dans tous les cas, l’avantage ne tient pas à une promesse magique, mais à la cohérence entre vos revenus, votre projet et votre capacité à loger le bien acheté.
Ne confondez pas offre dédiée et crédit miracle. Un prêt classique peut parfois être plus intéressant qu’un prêt présenté comme spécial. L’important est de comparer le coût total, le niveau de risque et les conditions de sortie. Avec une bonne information, vous évitez les idées reçues et vous gardez la main sur votre achat.
Titulaire, stagiaire ou contractuel : ce qui change vraiment
Le titulaire bénéficie souvent d’un dossier plus lisible. Le stagiaire doit rassurer sur sa prise de poste et sa continuité. Le contractuel, lui, peut obtenir un prêt si ses contrats sont réguliers et si sa situation financière reste propre.
Ce qu’il faut vérifier avant de croire à une offre “spéciale”
Avant de vous laisser séduire, vérifiez le taux, les frais, l’assurance et les conditions de remboursement. Une offre avantageuse sur le papier peut cacher un coût global plus élevé. Lisez toujours les détails avant de signer.
FAQ – Questions fréquentes sur le financement immobilier des agents de l’Éducation nationale
Un enseignant obtient-il automatiquement de meilleures conditions ?
Non, mais son profil peut rassurer la banque. Le taux dépend aussi de l’apport, des charges et de la qualité du dossier.
Faut-il être titulaire pour être crédible auprès d’une banque ?
Non. Un fonctionnaire stagiaire ou un contractuel peut aussi obtenir un crédit si la situation est stable et bien documentée.
Peut-on financer un logement neuf avec ce type de dossier ?
Oui, le neuf reste finançable. Il faut simplement vérifier les frais, la durée et les éventuelles aides associées.
Quel apport faut-il prévoir pour rassurer le prêteur ?
Un apport de 10 % est souvent apprécié, surtout pour couvrir les frais. Plus il est clair, plus le dossier gagne en crédibilité.
Les frais et l’assurance changent-ils vraiment selon le profil ?
Oui, ils peuvent varier selon le risque évalué. Une bonne assurance et des frais maîtrisés améliorent le coût total du crédit.
Où trouver une information fiable avant de déposer sa demande ?
Tournez-vous vers votre banque, un courtier reconnu ou les organismes officiels. Vous pourrez obtenir une information claire avant de signer.
Vous aimerez aussi
 Crédit

 Crédit
 Crédit
 Crédit